 UPDF
 UPDF für Windows
 UPDF für Mac
 UPDF für iPhone/iPad
 UPDF für Android
 Nomostar
 UPDF AI Online
 UPDF Sign
 IvyCraft
 PDF bearbeiten
 PDF kommentieren
 PDF erstellen
 PDF-Formular
 Links bearbeiten
 PDF konvertieren
 OCR
 PDF in Word
 PDF in Bild
 PDF in Excel
 PDF organisieren
 PDFs zusammenführen
 PDF teilen
 PDF zuschneiden
 PDF drehen
 PDF schützen
 PDF signieren
 PDF schwärzen
 PDF bereinigen
 Sicherheit entfernen
 PDF lesen
 UPDF Cloud
 PDF komprimieren
 PDF drucken
 Stapelverarbeitung
 Über UPDF AI
 UPDF AI Lösungen
 KI-Benutzerhandbuch
 FAQ zu UPDF AI
 PDF zusammenfassen
 PDF übersetzen
 Chatten mit PDF
 Chatten mit AI
 Chatten mit Bild
 PDF zu Mindmap
 PDF erklären
 PDF-KI-Tools
 Bild-KI-Tools
 KI-Chat-Tools
 KI-Schreibtools
 KI-Lerntools
 KI-Arbeitstools
 Weitere KI-Tools
 KI-Lesezeichen-Generierung
 KI-Lesezeichen-Zusammenfassung
 KI-Wasserzeichen-Generierung
 KI-Hintergrund-Generierung
 KI-Sticker-Generierung
 KI-Stempel-Generierung
 KI-Schreibtools
 UPDF Copilot
 KI-Seitenverwaltung
 KI-Semantische Suche
 PDF in Word
 PDF in Excel
 PDF in PowerPoint
 Unternehmenslösung
 Unternehmen Sign
 Unternehmen AI
 Unternehmensplan
 Benutzerhandbuch für Unternehmen
 Unternehmens-Webinar
 IT
 Bildung
 Bauwesen
 Finanzdienstleistungen
 Gesundheitswesen
 Versicherung
 Rechtlich
 Fertigung
 Regierung
 Forschende & Doktoranden
 Solopreneure
 Anwälte & Kanzleien
 Immobilienprofis
 Bildungsbereich-Lösung
 Kundengeschichten
 Tutorials
 UPDF Tipps
 FAQs
 UPDF Bewertungen
 Downloadcenter
 Blog
 Newsroom
 Technische Daten
 Updates
 UPDF vs. Adobe Acrobat
 UPDF vs. Foxit
 UPDF vs. PDF Expert
Kurzantwort:
Rechnungen treffen heute als Papierdokument, PDF-Anhang, XRechnung oder ZUGFeRD-Datei ein. Damit diese Unterlagen während der Aufbewahrungsfrist vollständig, lesbar und auffindbar bleiben, genügt es nicht, sie lediglich in einem Jahresordner abzulegen. Entscheidend sind das ursprüngliche Dateiformat, ein nachvollziehbarer Bearbeitungsprozess und die Übergabe an ein geeignetes Buchhaltungs- oder Archivsystem.
Dieser Ratgeber erklärt, welche Fristen und Formatvorgaben gelten und wie Sie Rechnungsdateien mit UPDF prüfen, durchsuchbar machen und für die anschließende Archivierung vorbereiten.
Rechnungen richtig archivieren: Frist und Format im Überblick
Unternehmen müssen sowohl empfangene Rechnungen als auch ein Doppel ihrer ausgestellten Rechnungen aufbewahren. Das betrifft insbesondere Eingangs- und Ausgangsrechnungen, Gutschriften, Stornorechnungen und steuerlich relevante Rechnungskorrekturen.
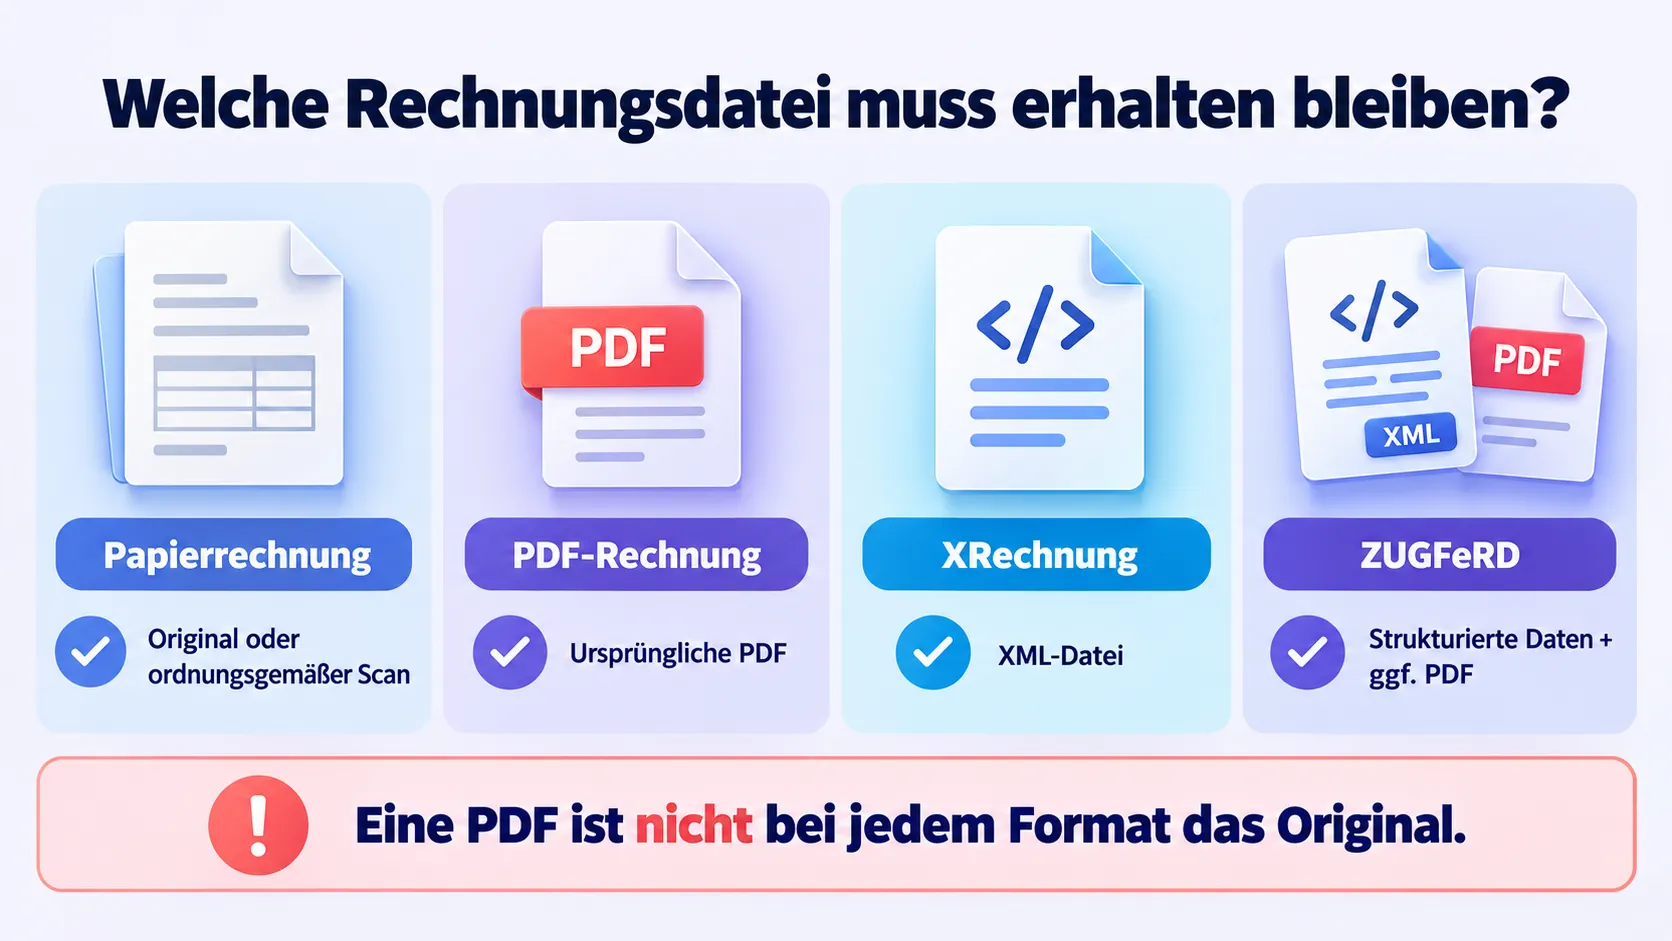
Welche Datei erhalten bleiben muss, hängt vom ursprünglichen Rechnungsformat ab.
| Rechnungsart | Was muss erhalten bleiben? | Wichtig |
|---|---|---|
| Papierrechnung | Papieroriginal oder ordnungsgemäß erstellte digitale Wiedergabe | Scan muss vollständig und lesbar sein |
| PDF-Rechnung | ursprünglich empfangene PDF-Datei | Original nicht mit einer bearbeiteten Fassung überschreiben |
| XRechnung | ursprüngliche XML-Datei | Eine PDF-Ansicht ersetzt die XML-Datei nicht |
| ZUGFeRD-Rechnung | strukturierter Datenteil und gegebenenfalls zusätzlich die PDF-Darstellung | Steuerlich relevante Zusatzangaben müssen erhalten bleiben |
| Eingescannte Rechnung | vollständiger und lesbarer Scan | Vorderseiten, Rückseiten und Anlagen berücksichtigen |
Wie lange müssen Rechnungen aufbewahrt werden?
Nach § 14b UStG müssen Unternehmen erhaltene Rechnungen und Doppel ihrer ausgestellten Rechnungen grundsätzlich acht Jahre aufbewahren. Auch § 147 AO sieht für Buchungsbelege eine achtjährige Aufbewahrungsfrist vor.
Die Frist beginnt nicht unmittelbar am Rechnungsdatum, sondern mit dem Schluss des betreffenden Kalenderjahres. Bei einer Rechnung vom 15. März 2026 beginnt sie beispielsweise Ende 2026. Die reguläre Aufbewahrungsfrist endet daher mit Ablauf des 31. Dezember 2034.
Das bedeutet jedoch nicht, dass die Rechnung am folgenden Tag automatisch gelöscht werden darf. Wird sie noch für eine Betriebsprüfung, einen offenen Steuerfall, einen Rechtsstreit oder einen Gewährleistungsfall benötigt, kann eine längere Aufbewahrung erforderlich sein. Auch besondere Branchenvorschriften können abweichende Fristen vorsehen.
PDF-Rechnungen und E-Rechnungen archivieren
Eine elektronisch empfangene Rechnung sollte grundsätzlich in dem Format erhalten bleiben, in dem sie eingegangen ist. Eine per E-Mail empfangene PDF-Rechnung wird daher als PDF aufbewahrt, eine XRechnung als XML-Datei.
Das Bundesministerium der Finanzen erklärt in seinen Fragen und Antworten zur E-Rechnung, dass bei einer E-Rechnung zumindest der strukturierte Teil unversehrt in seiner ursprünglichen Form vorliegen muss.
Eine zusätzliche PDF-Darstellung kann das Lesen und Kontrollieren erleichtern. Sie ersetzt jedoch nicht automatisch die strukturierte Originaldatei. Wer eine E-Rechnung archivieren möchte, sollte deshalb immer zuerst klären, welcher Bestandteil das maßgebliche Original ist.
Rechnungen mit UPDF für die Archivierung vorbereiten
Bevor eine Rechnung in ein Buchhaltungs-, Dokumentenmanagement- oder Archivsystem übernommen wird, muss sie häufig noch kontrolliert und technisch vorbereitet werden. Das betrifft insbesondere eingescannte Papierbelege, mehrseitige Rechnungen und PDF-Dateien mit intern zu klärenden Positionen.
UPDF unterstützt diesen vorbereitenden Arbeitsablauf:
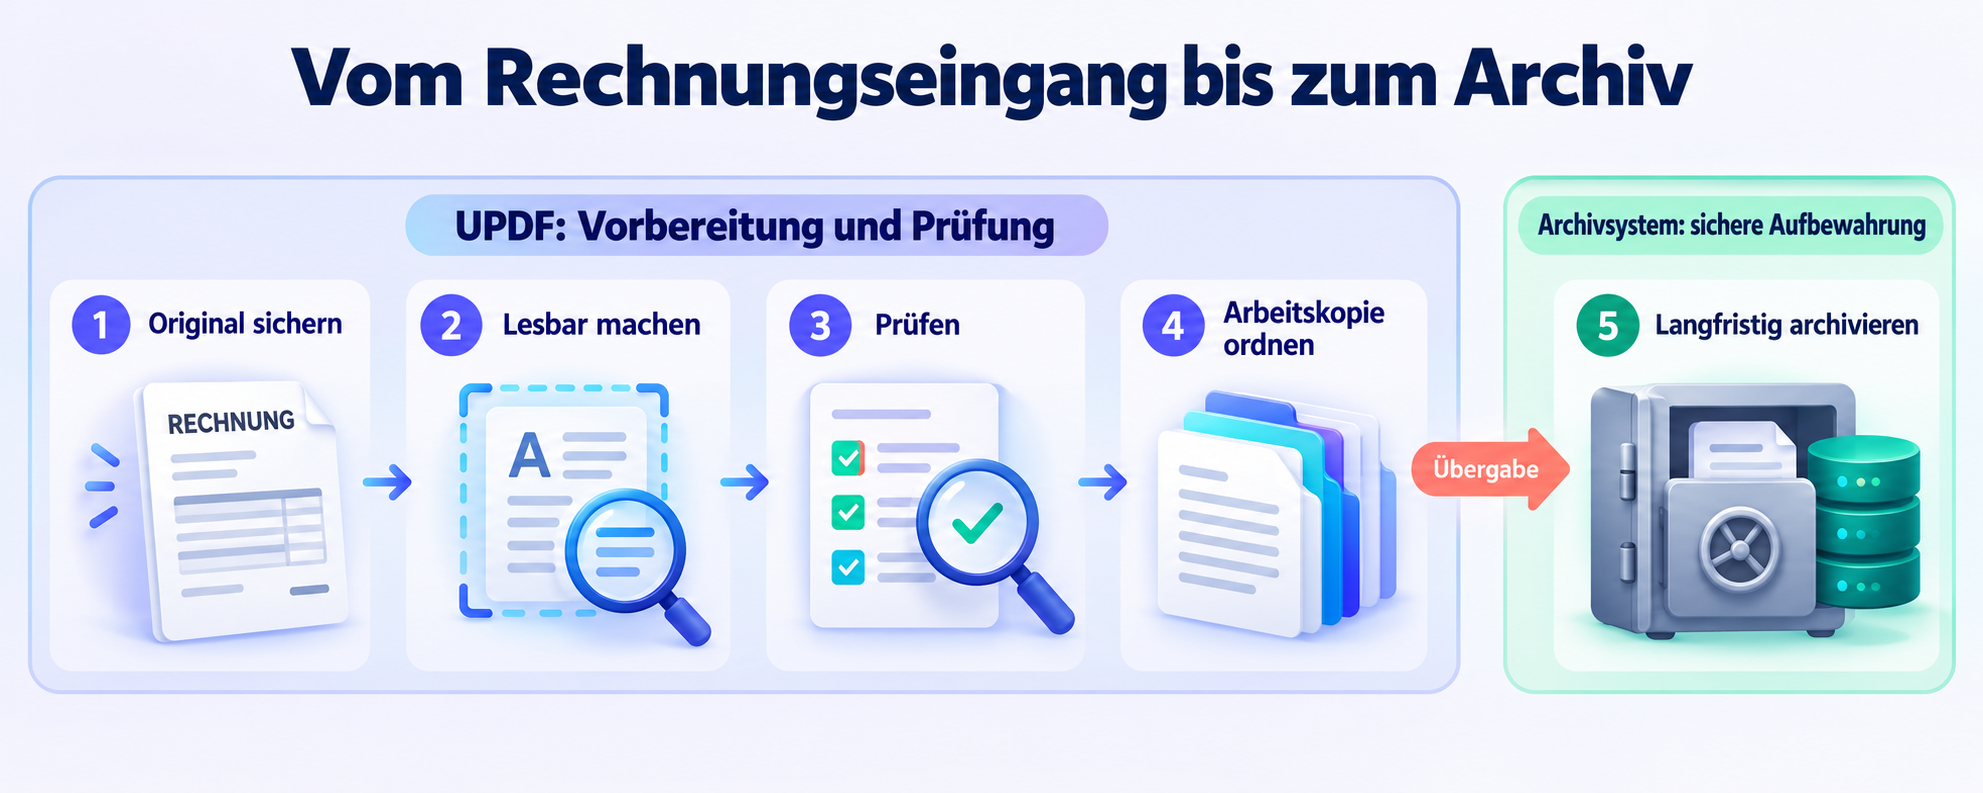
UPDF ersetzt dabei kein revisionssicheres Archivsystem. Die Software hilft vielmehr, Rechnungs-PDFs vor der eigentlichen Langzeitarchivierung vollständig, lesbar und übersichtlich vorzubereiten.
Windows • macOS • iOS • Android 100% sicher
Original und Arbeitskopie trennen
Speichern Sie eine elektronische Rechnung zunächst unverändert in dem Format, in dem sie eingegangen ist. Die ursprüngliche PDF- oder XML-Datei sollte nicht direkt kommentiert, bearbeitet oder mit einer neu gespeicherten Fassung überschrieben werden.
Für interne Prüfungen empfiehlt sich eine getrennte Arbeitskopie. So bleibt nachvollziehbar, welche Datei tatsächlich eingegangen ist und welche Version später mit Markierungen oder Kommentaren versehen wurde.
Auch eine klare Dateibenennung erleichtert die spätere Zuordnung. Ein verständlicher Dateiname könnte beispielsweise so aussehen:
2026-03-15_Lieferant_RE-2026-184_249-00-EUR.pdf
Bezeichnungen wie Scan001.pdf, Rechnung_neu.pdf oder final2.pdf liefern dagegen kaum Informationen über den Inhalt.
Eingescannte Rechnungen durchsuchbar machen
Eingescannte Rechnungen bestehen häufig nur aus einem Seitenbild. Mit der OCR-Funktion von UPDF kann der enthaltene Text erkannt und durchsuchbar gemacht werden.
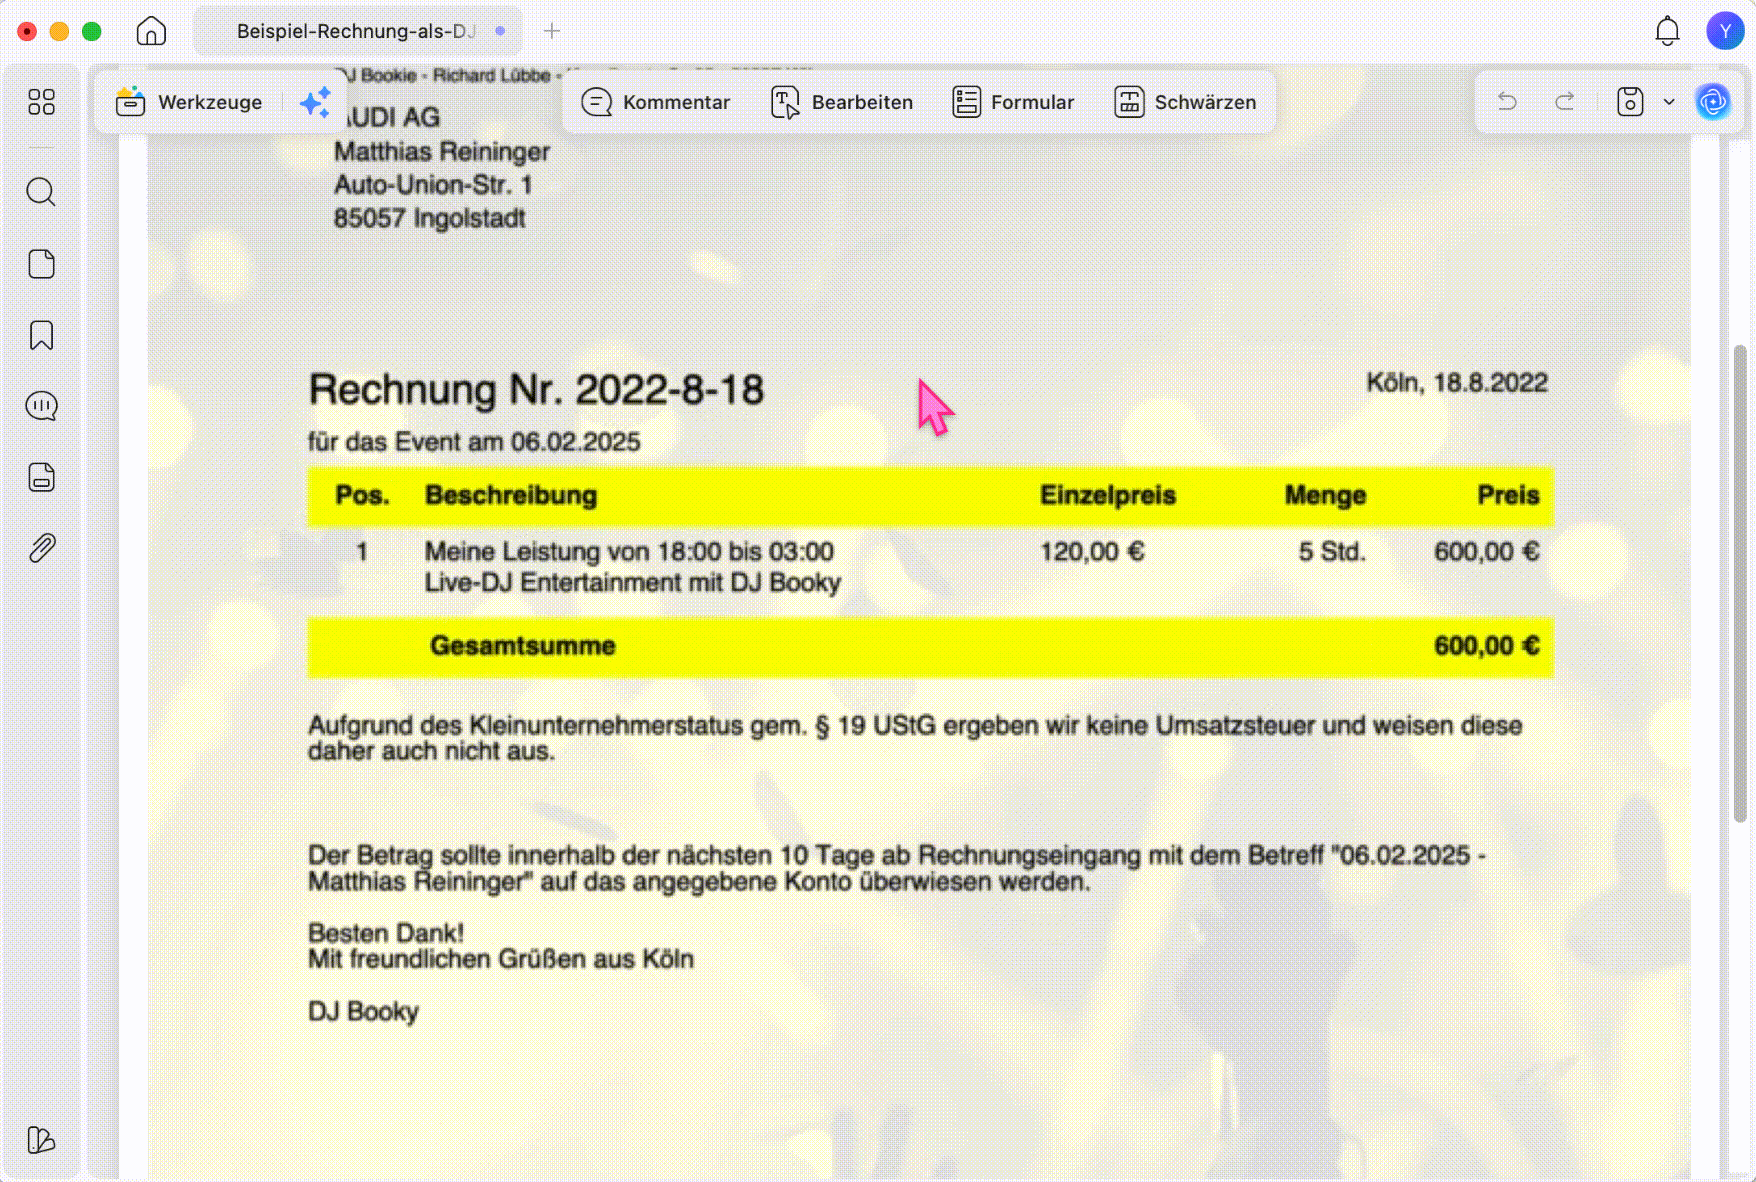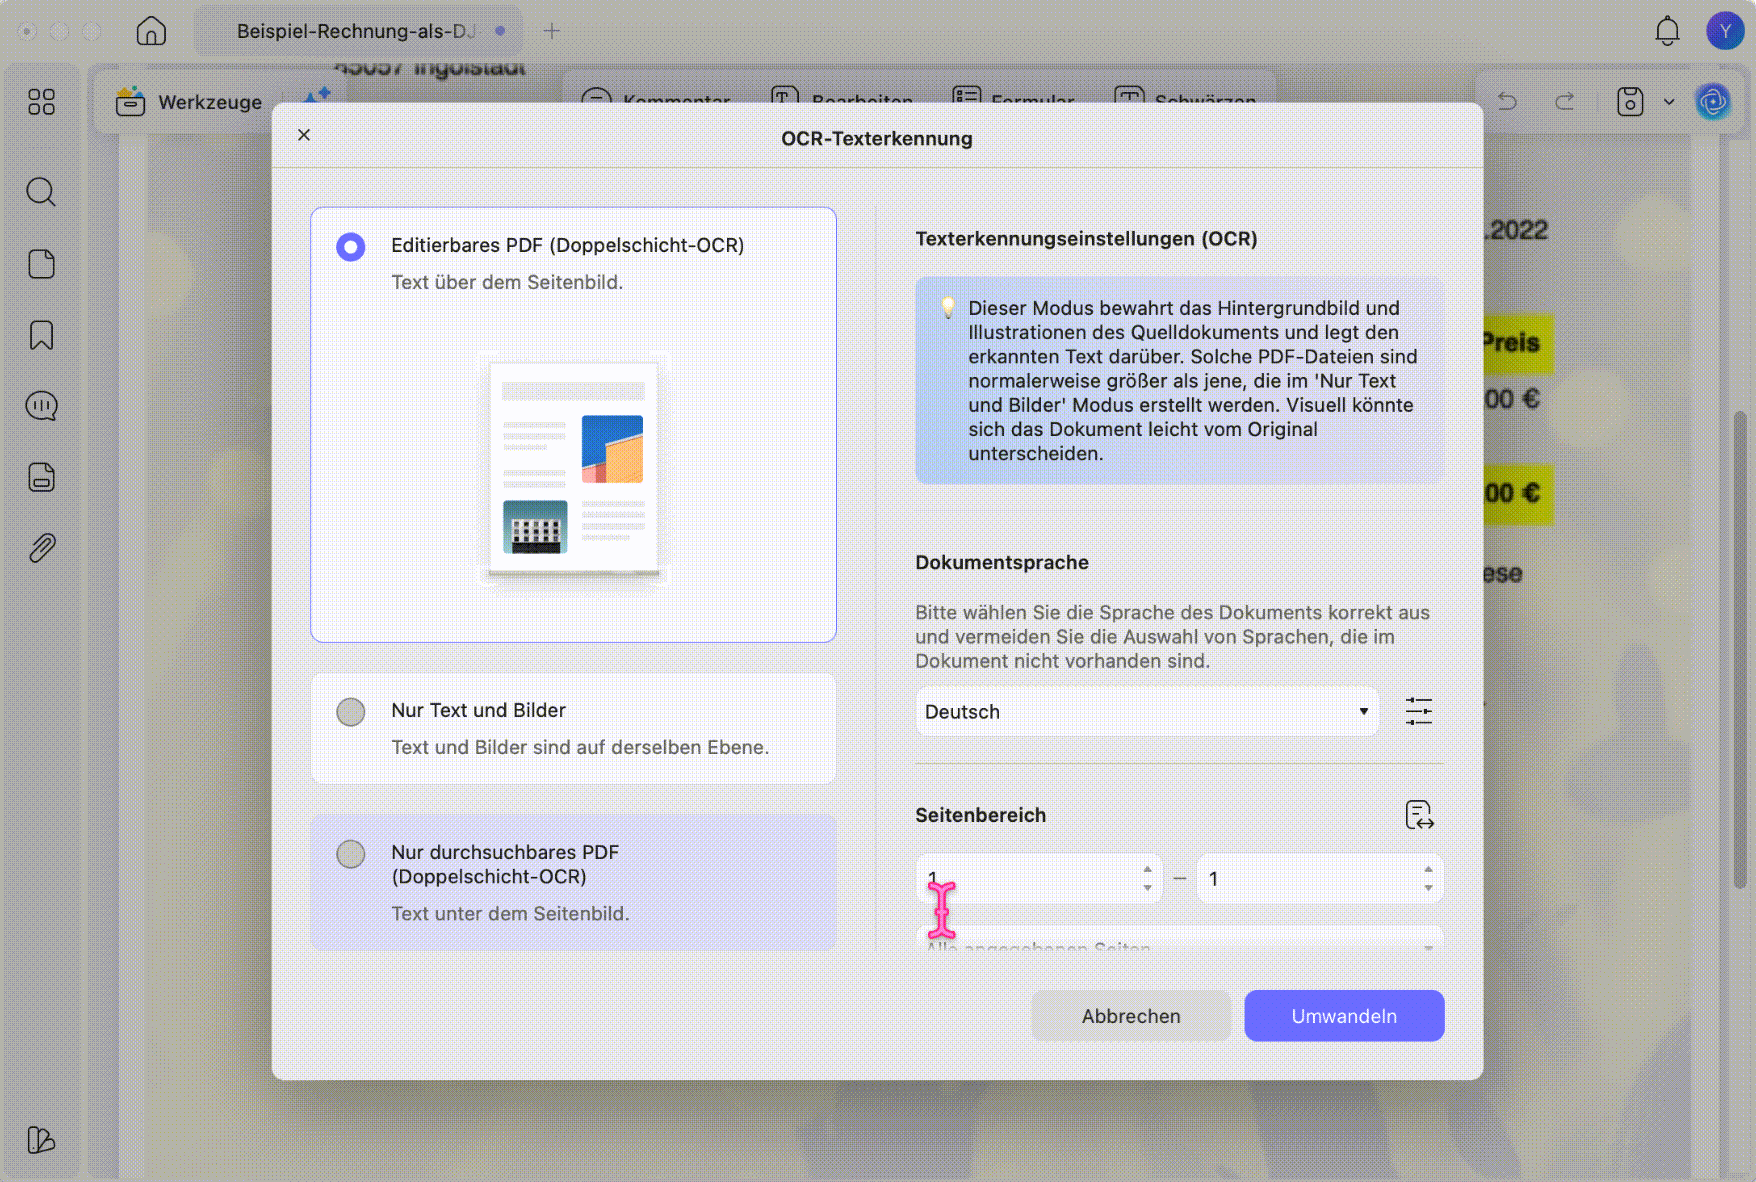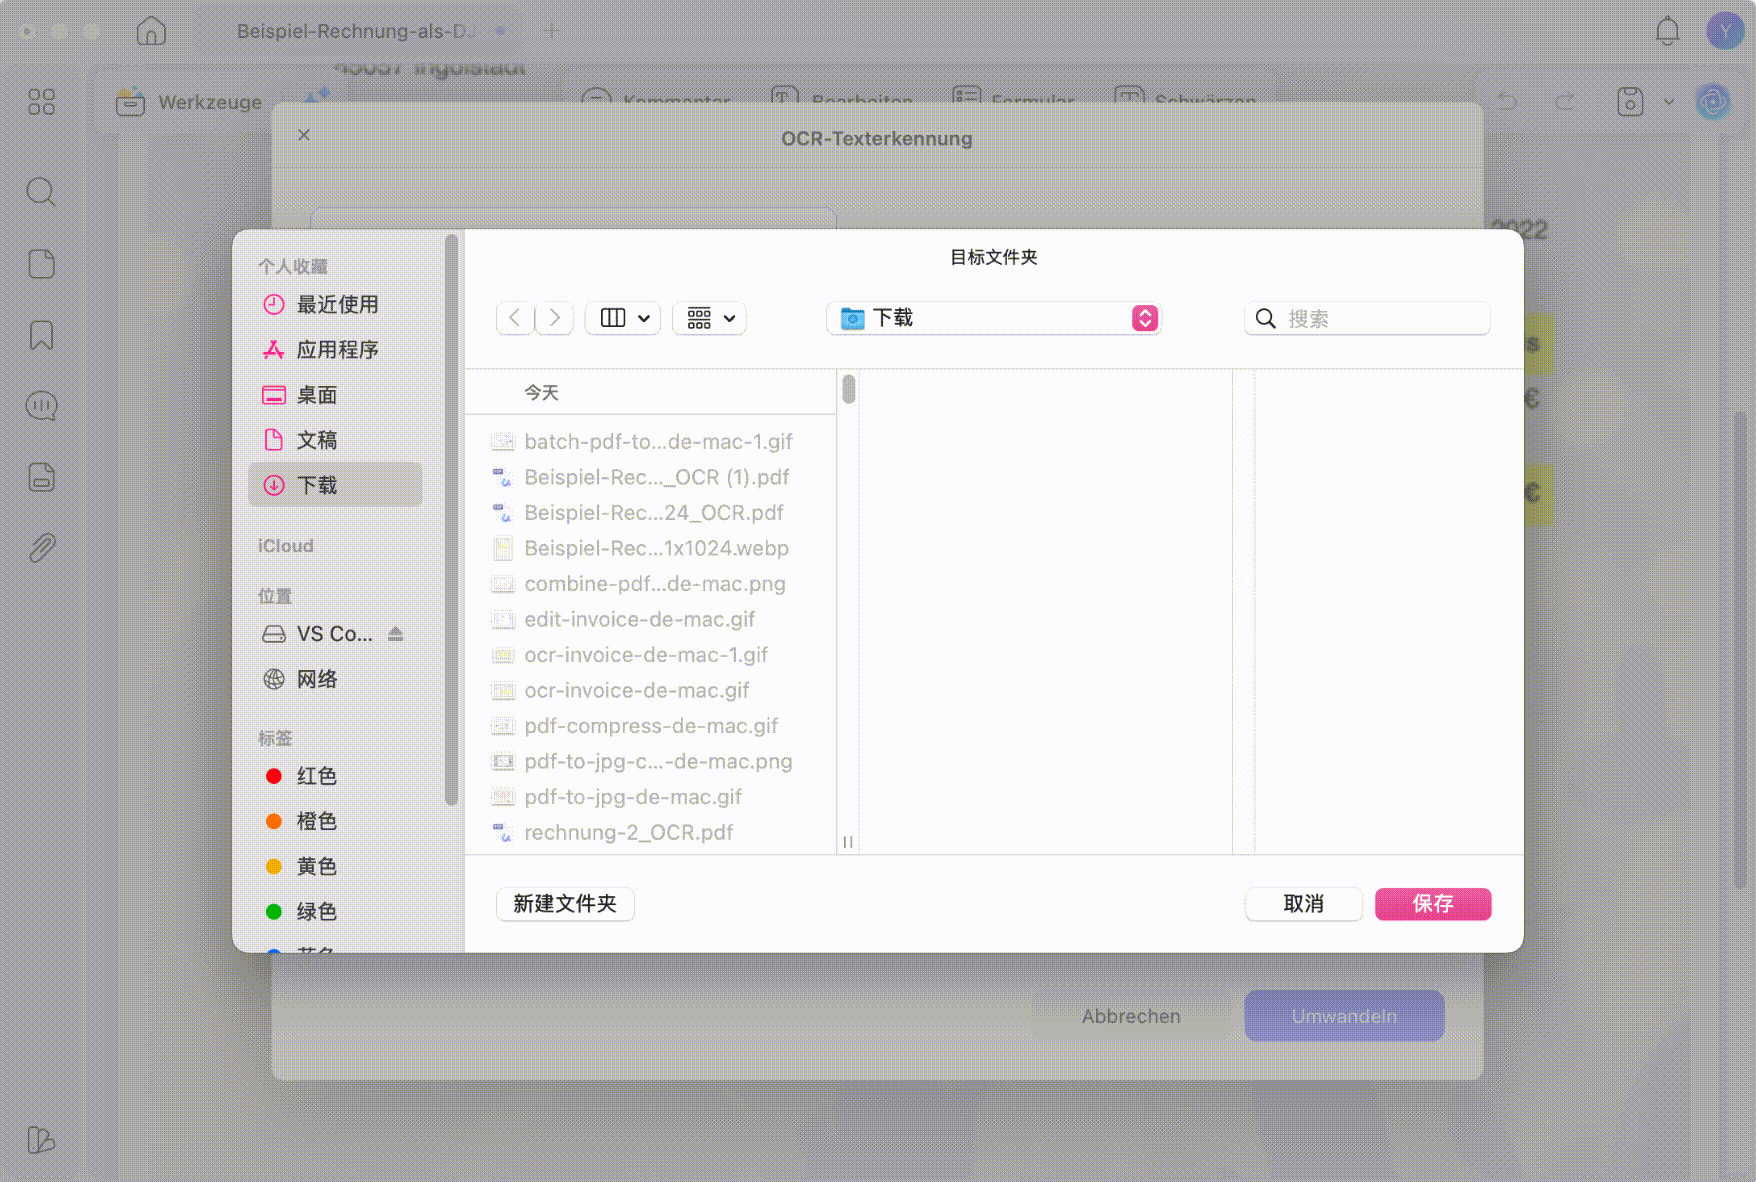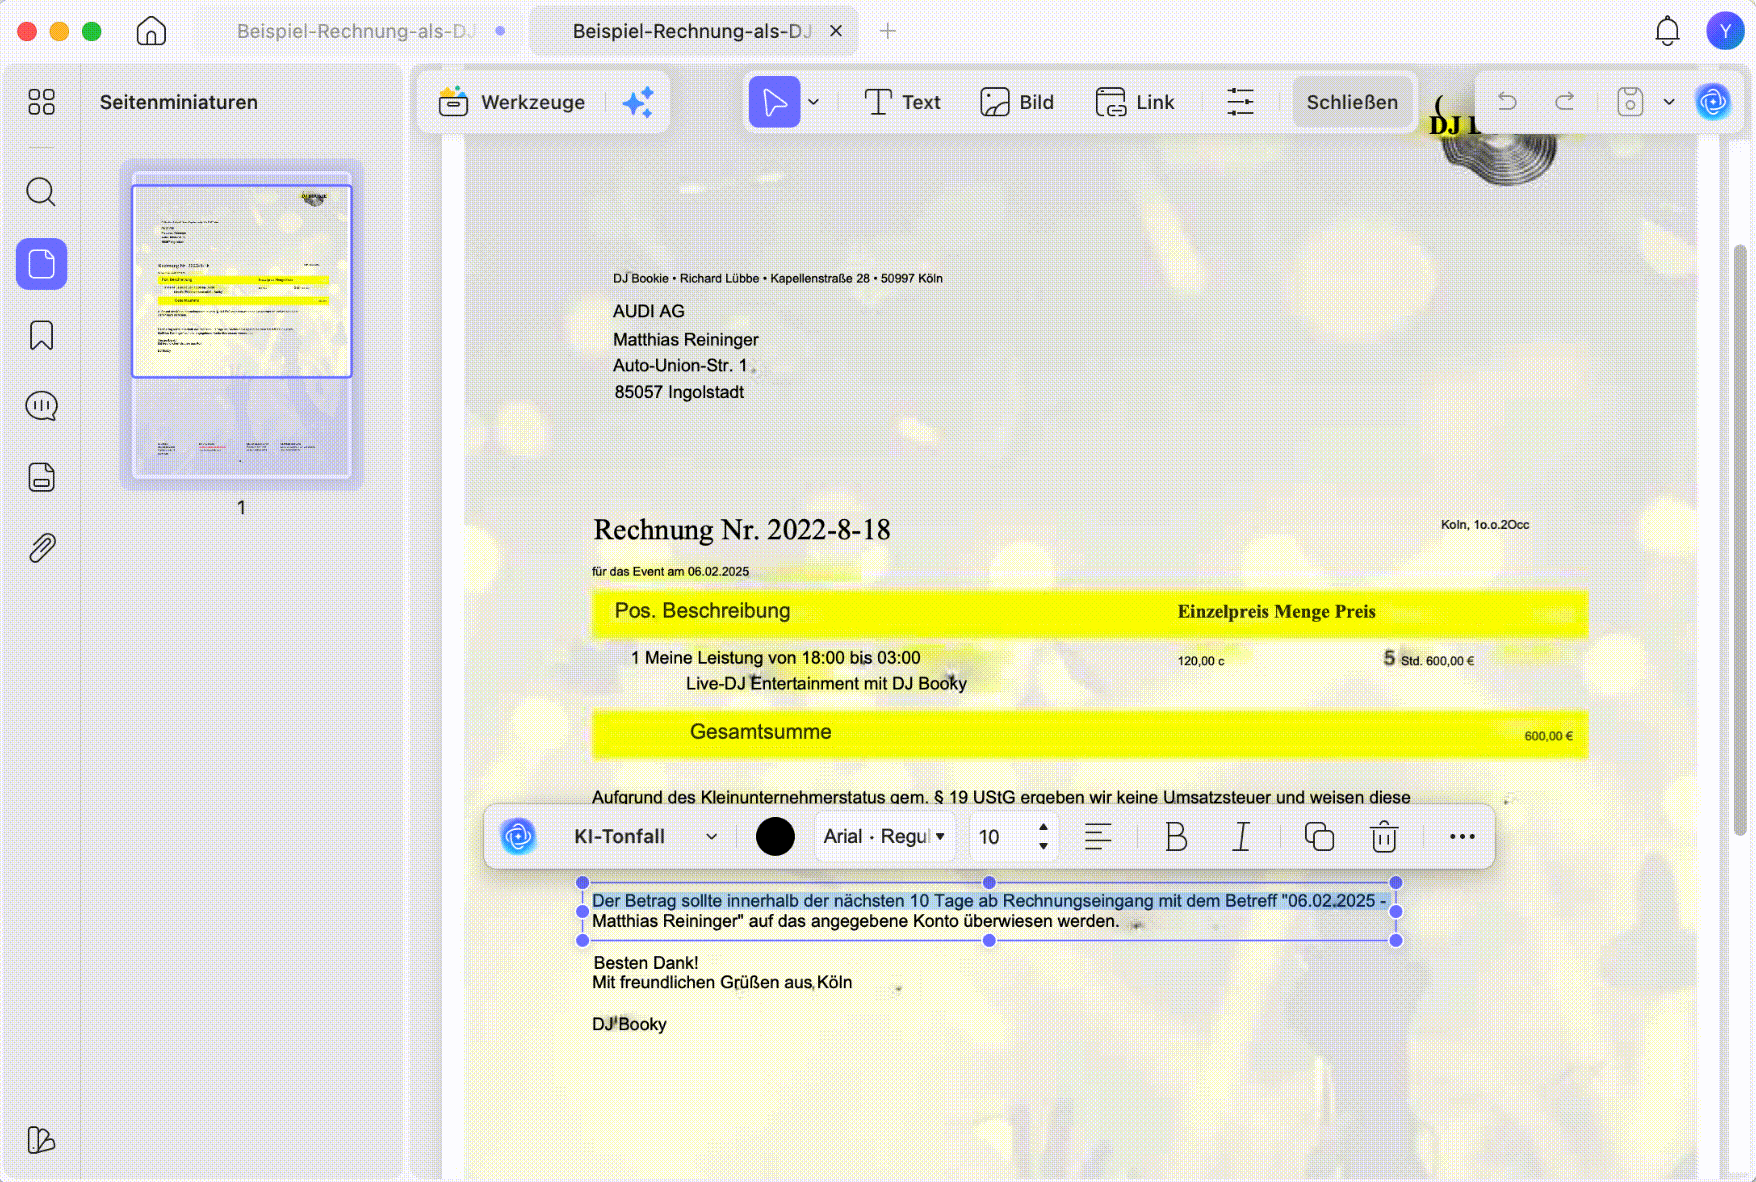
Dadurch lassen sich Rechnungsnummern, Lieferanten, Beträge und Datumsangaben schneller finden. Eine Anleitung bietet der Ratgeber PDF mit OCR bearbeitbar und durchsuchbar machen.
Prüfen Sie das OCR-Ergebnis insbesondere bei Dezimalstellen, Rechnungs- und Steuernummern, Tabellen sowie schlecht lesbaren oder handschriftlich ergänzten Angaben. Die Texterkennung erleichtert die Suche und Kontrolle, ersetzt aber weder das ursprüngliche Seitenbild noch die persönliche Prüfung des Dokuments.
Rechnungen prüfen und Rückfragen markieren
Kontrollieren Sie vor der Archivierung, ob alle Rechnungsseiten, Anlagen und Leistungsnachweise vorhanden sind. Achten Sie bei Scans auch auf Rückseiten, abgeschnittene Ränder und schlecht erkennbare Beträge.
Auf einer separaten Arbeitskopie können Sie fehlende Pflichtangaben, abweichende Beträge, unklare Steuersätze oder doppelt berechnete Positionen markieren und mit einer internen Notiz für die Buchhaltung versehen. Dafür stehen in UPDF verschiedene Anmerkungswerkzeuge für PDF-Dokumente zur Verfügung.
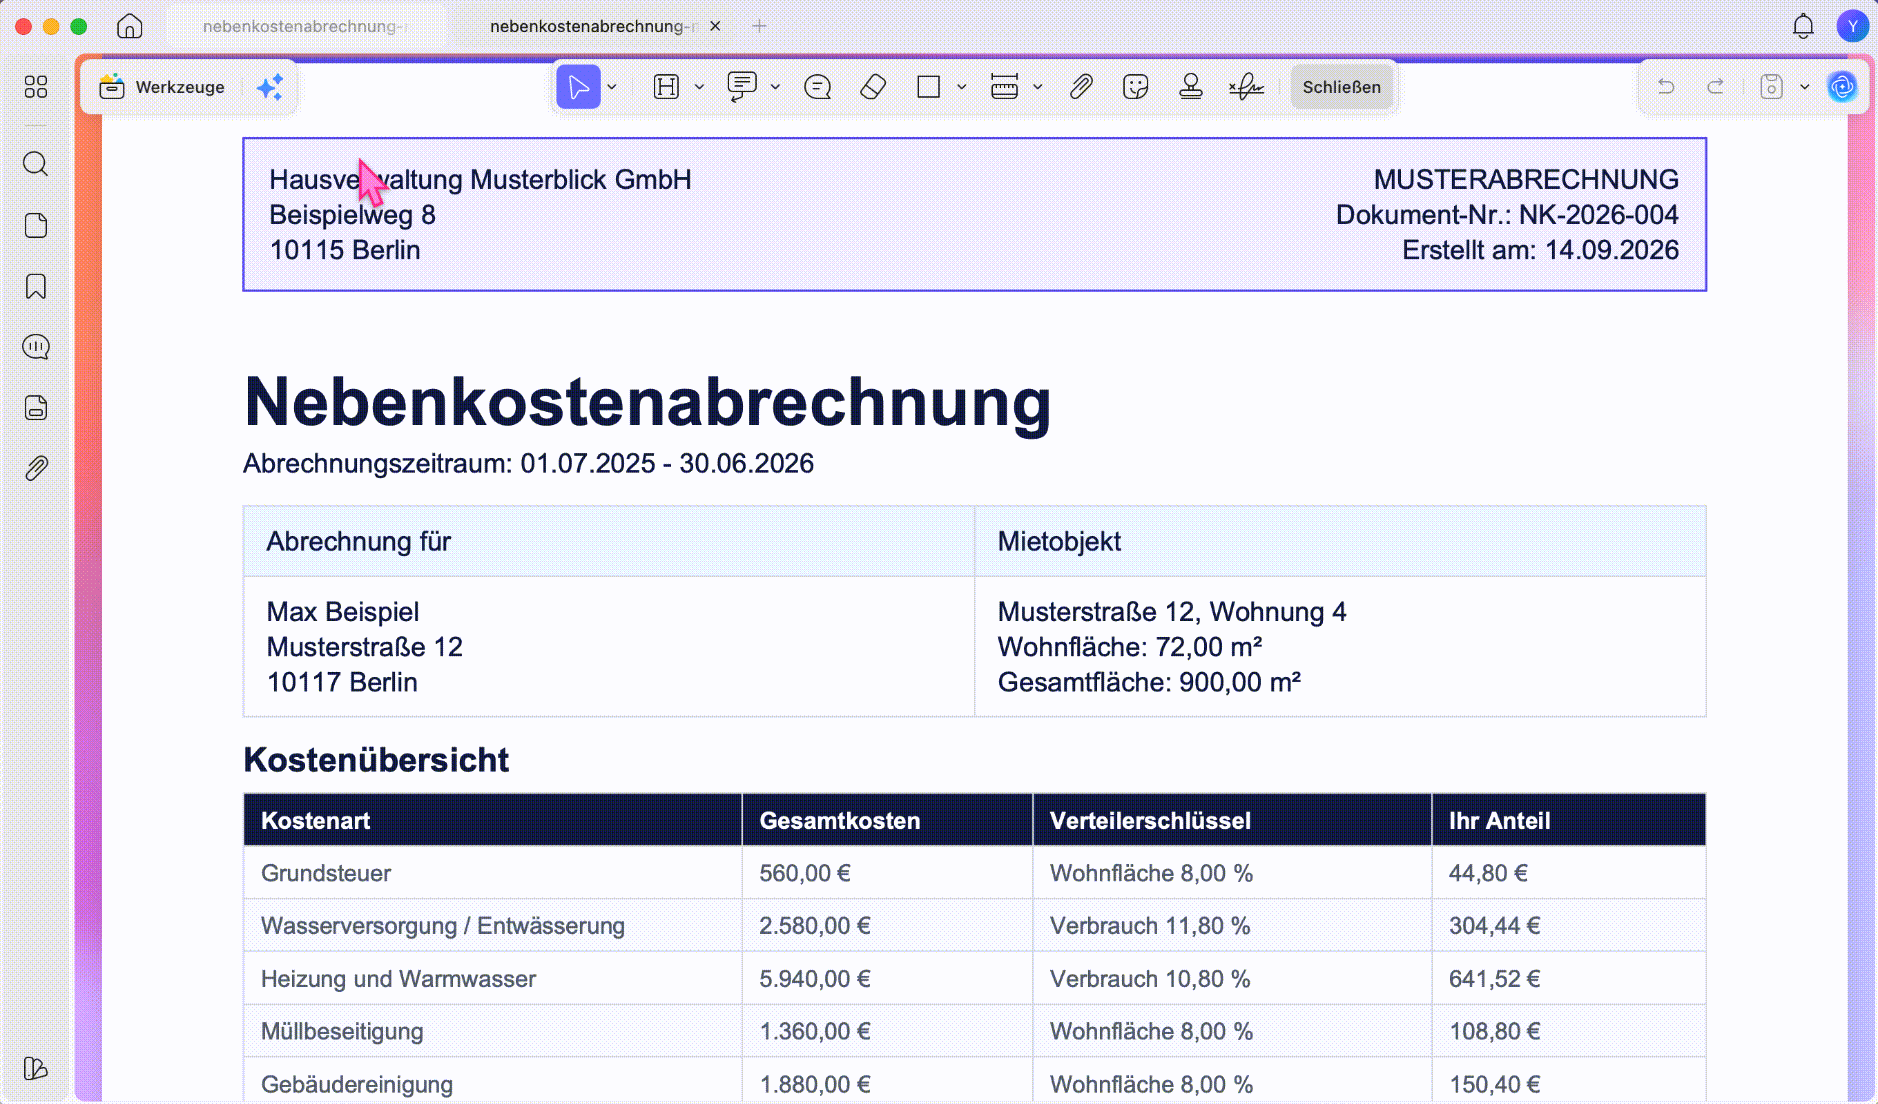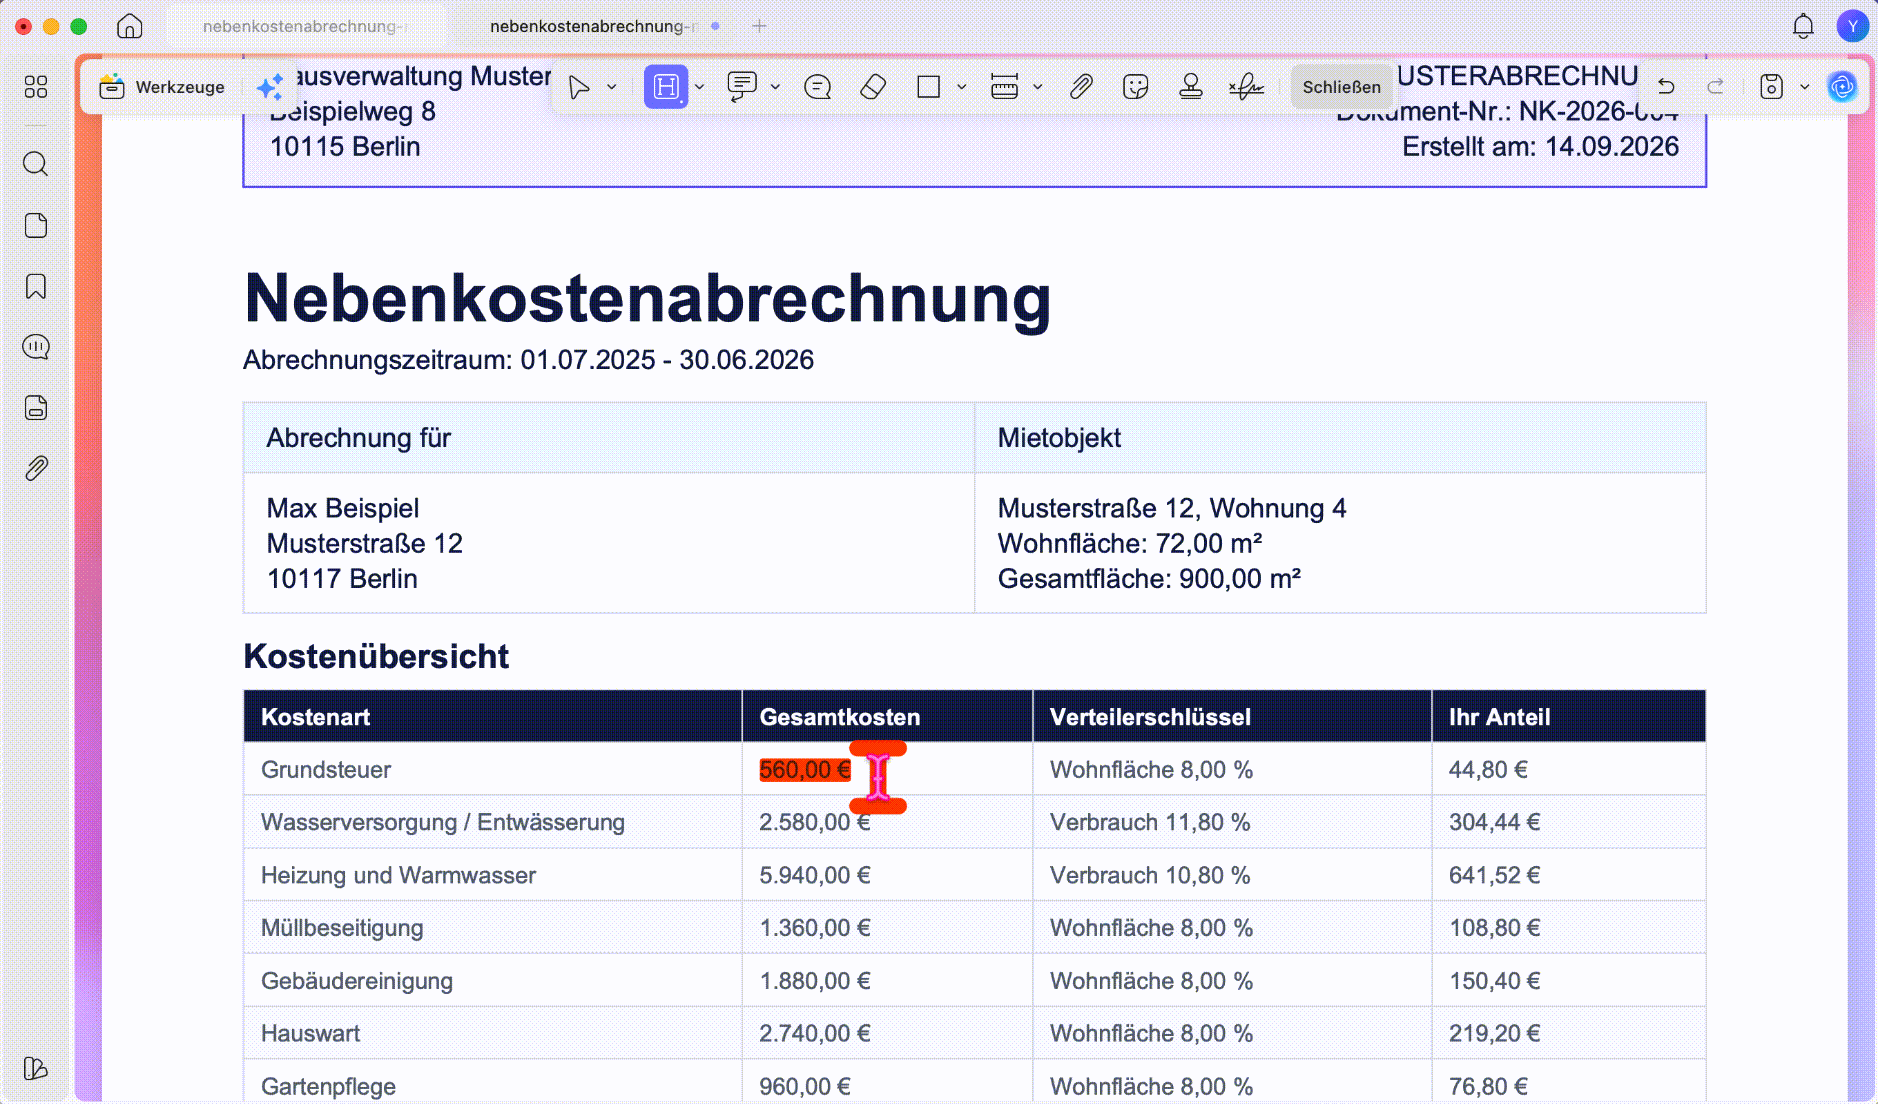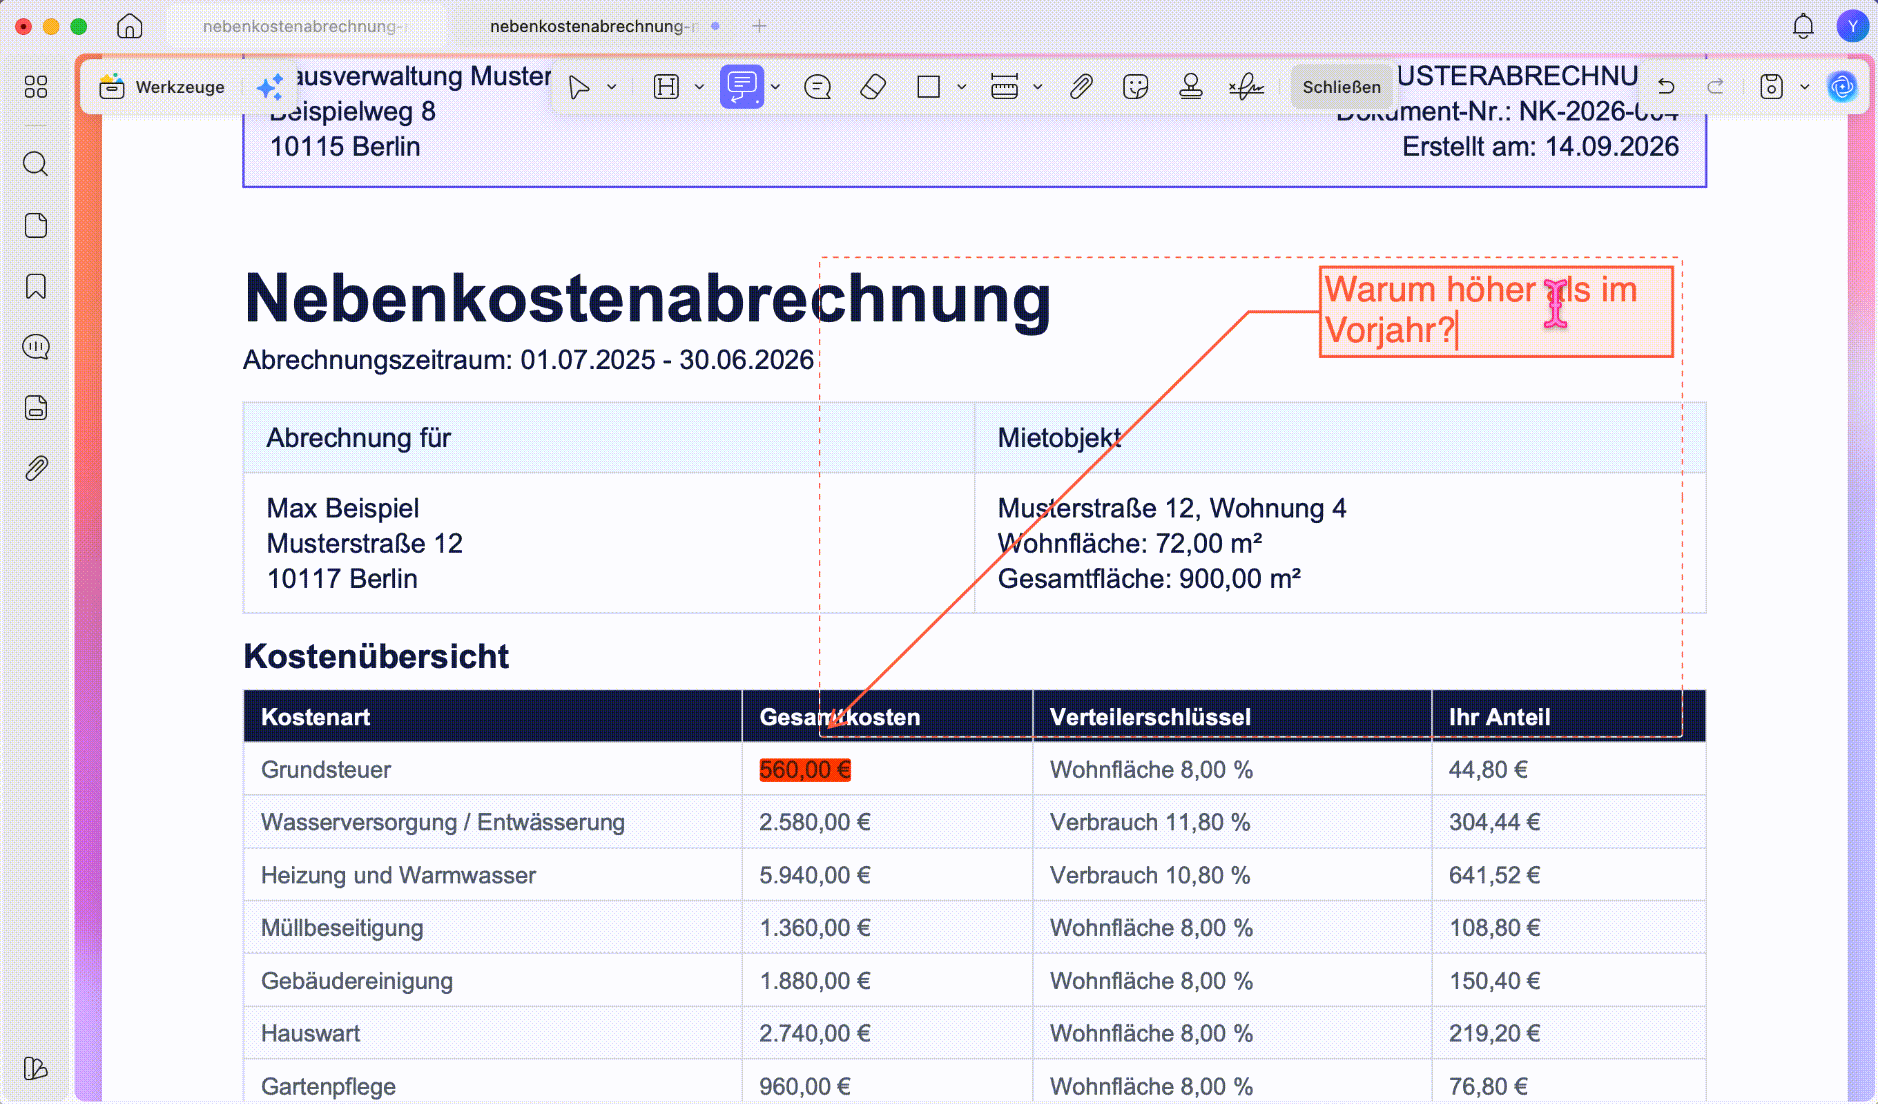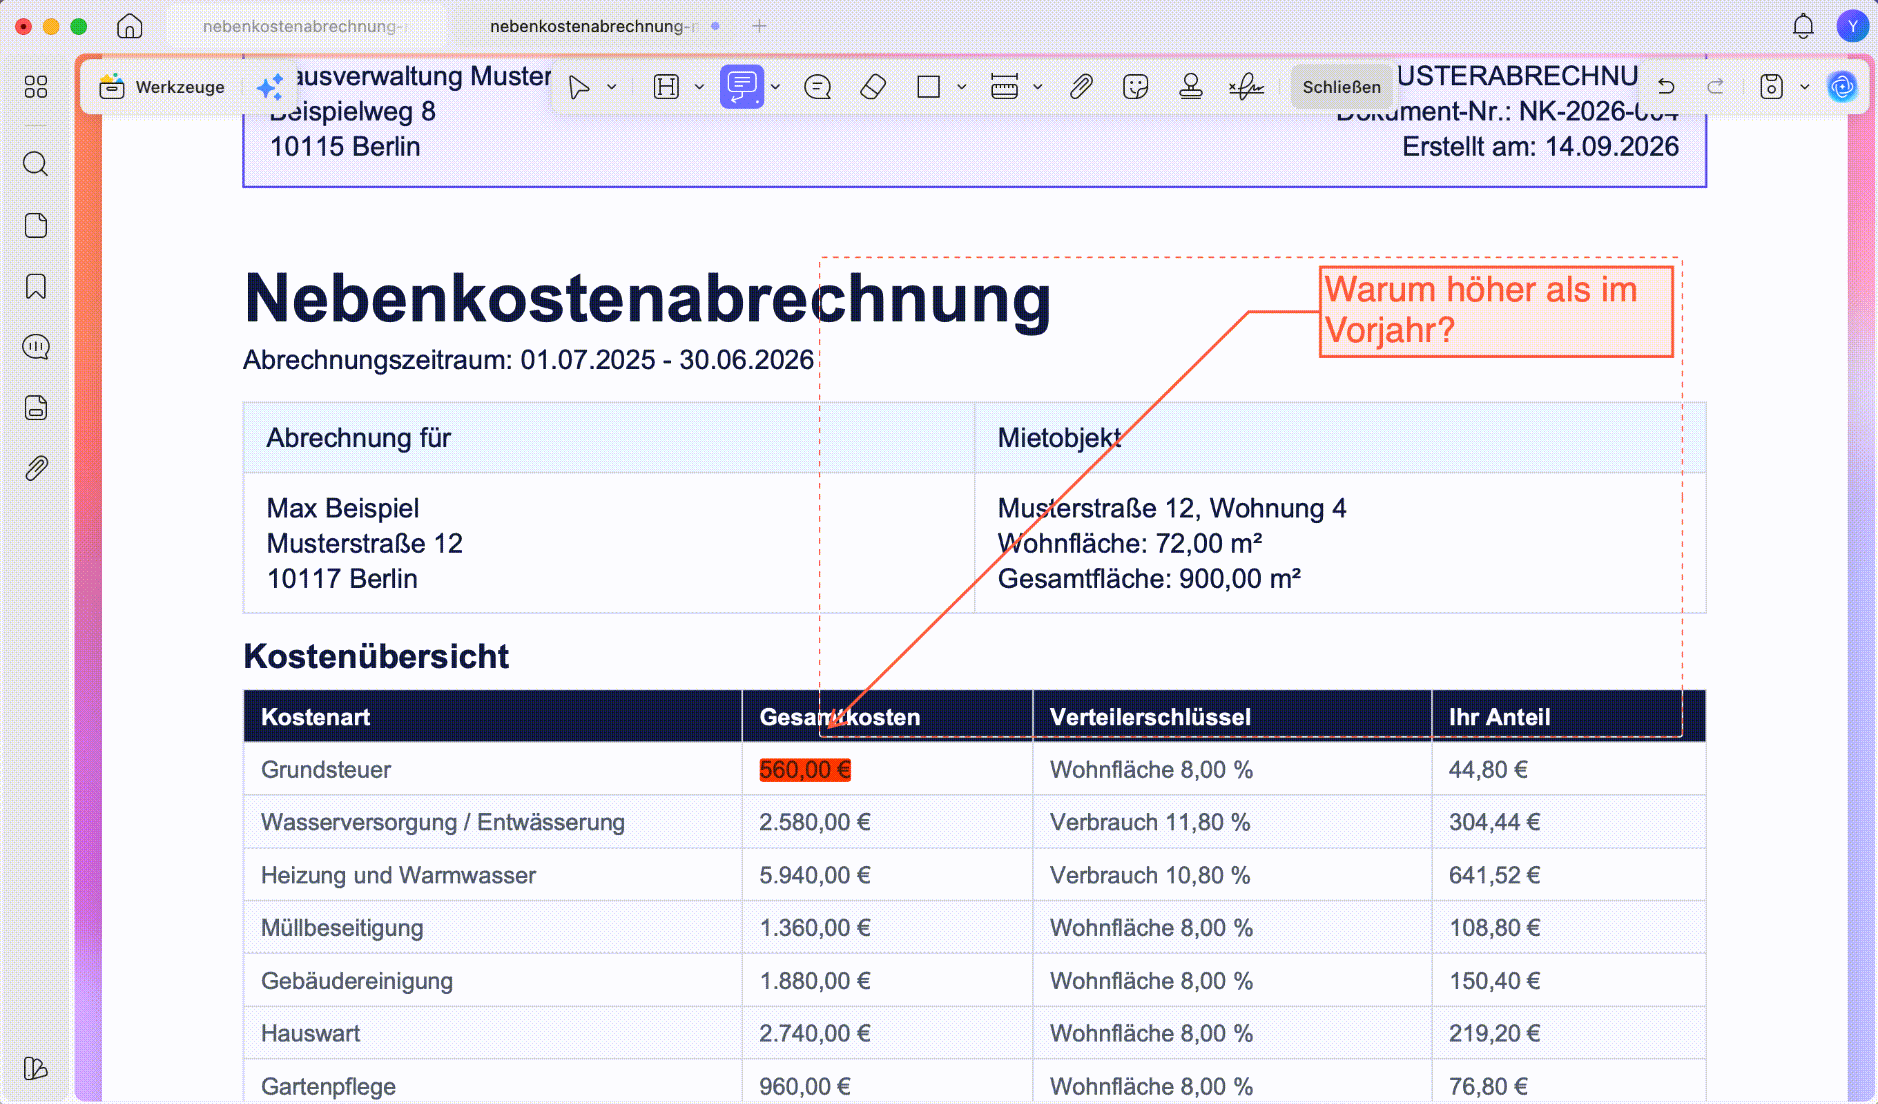
Die kommentierte Datei sollte klar als Arbeitskopie erkennbar bleiben. Das unveränderte Rechnungsoriginal wird getrennt davon aufbewahrt.
Mehrseitige Rechnungen zusammenstellen
Besteht eine Papierrechnung aus mehreren Scans, können Sie die Seiten mit UPDF zu einer PDF zusammenführen und in die richtige Reihenfolge bringen. Prüfen Sie anschließend, ob Deckblatt, Rechnungspositionen, Anlagen und Rückseiten vollständig enthalten sind.
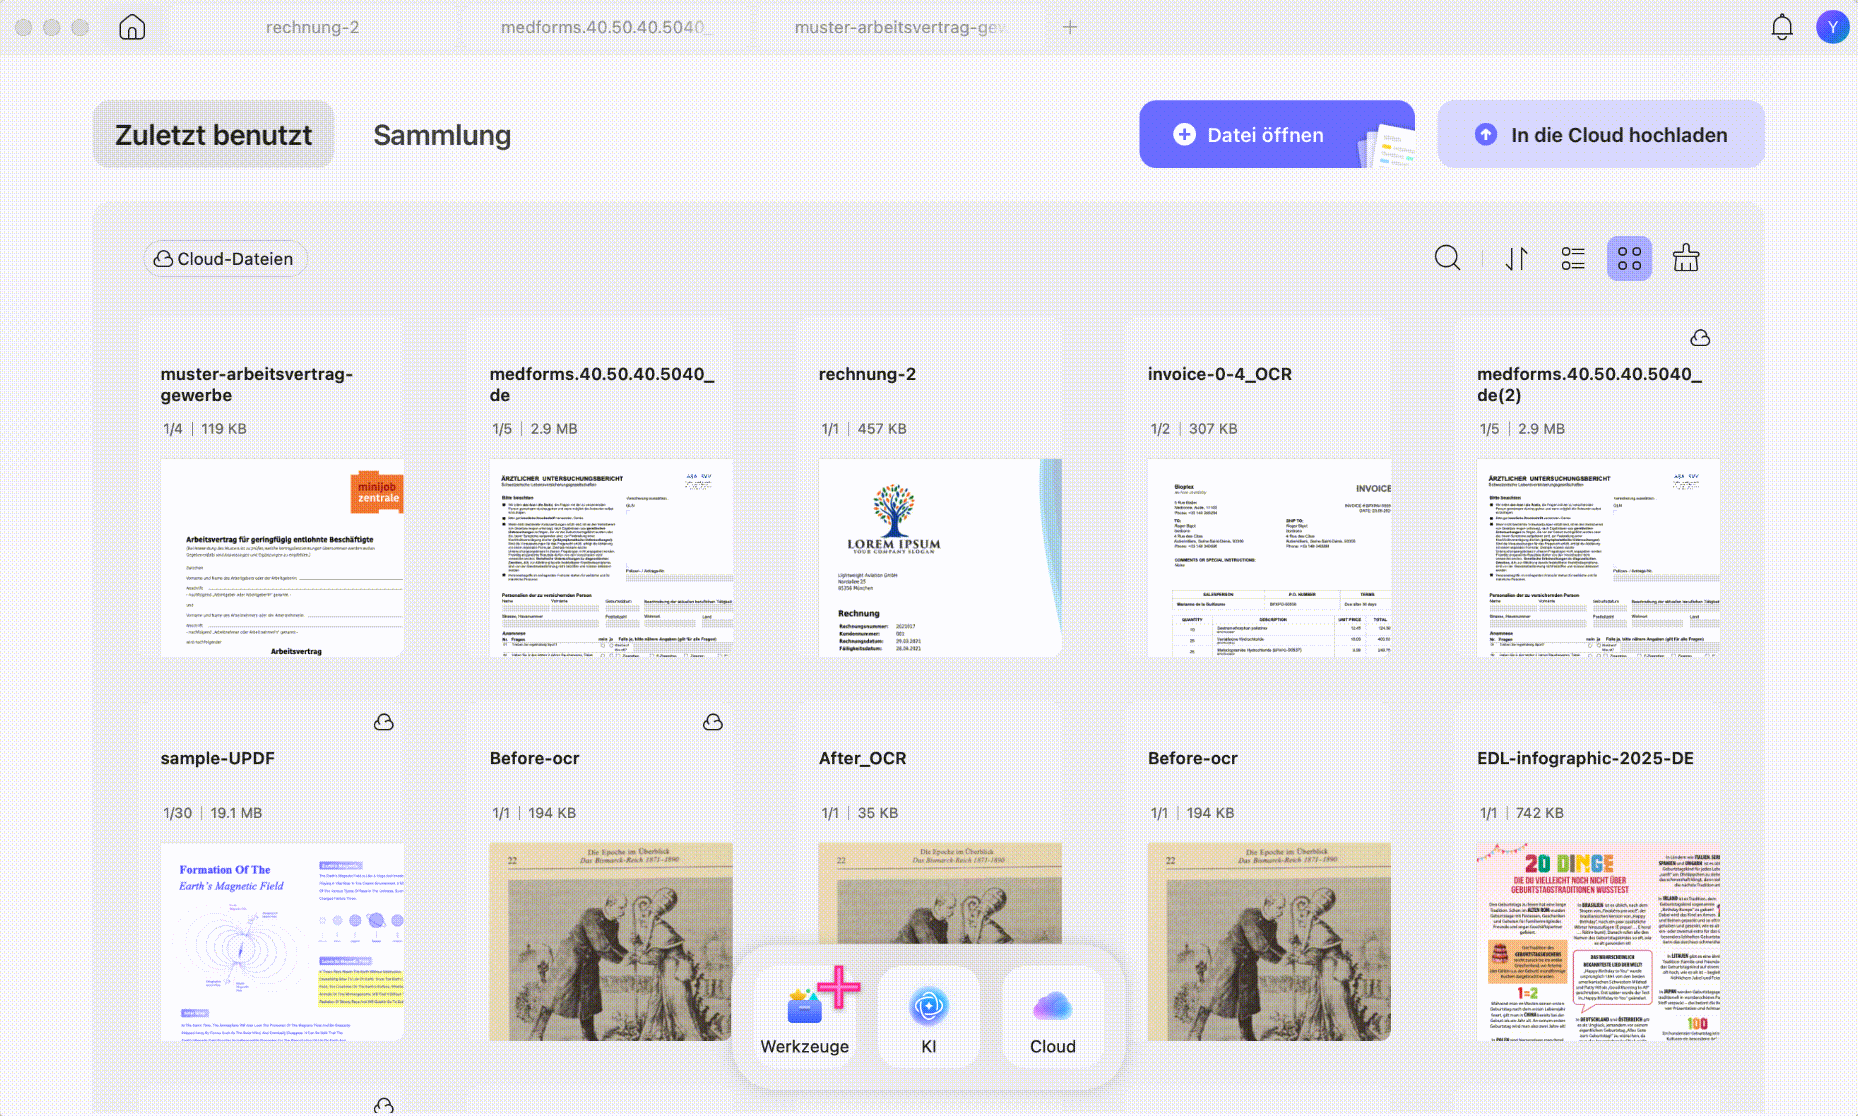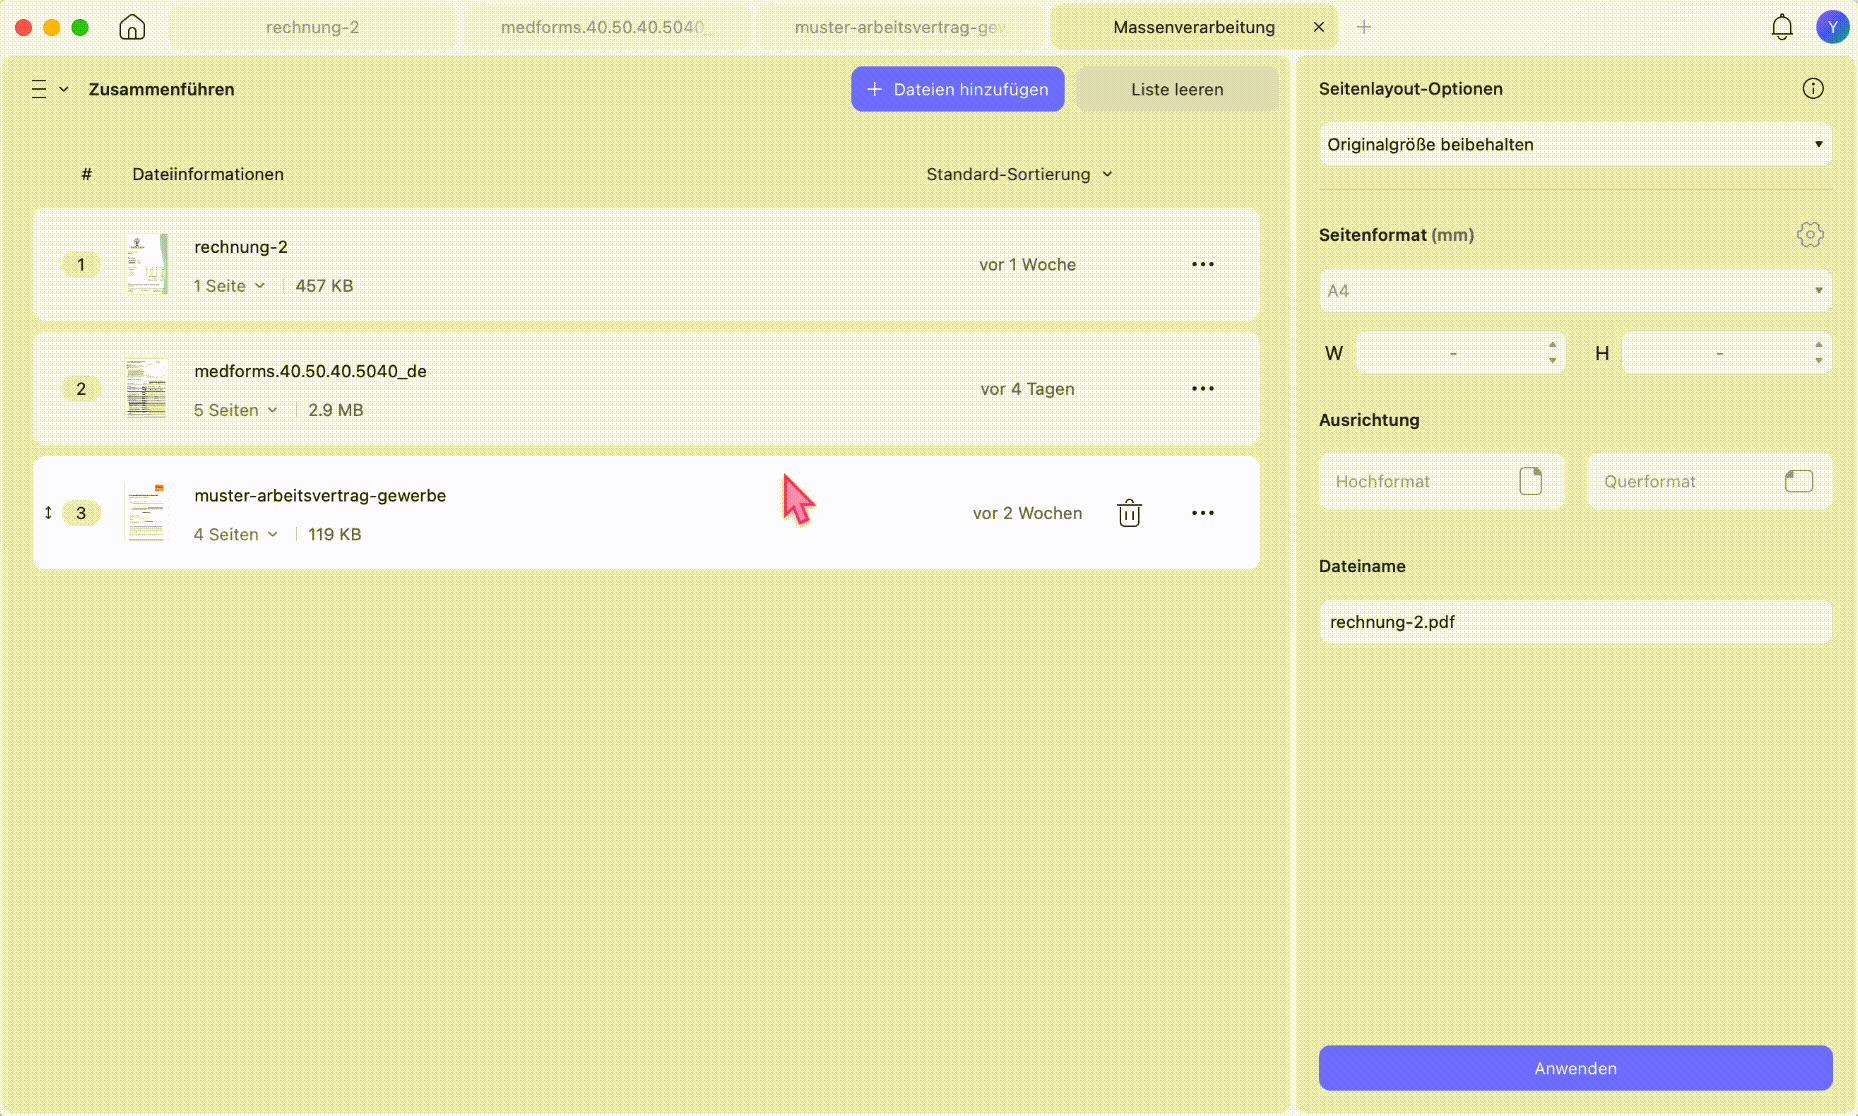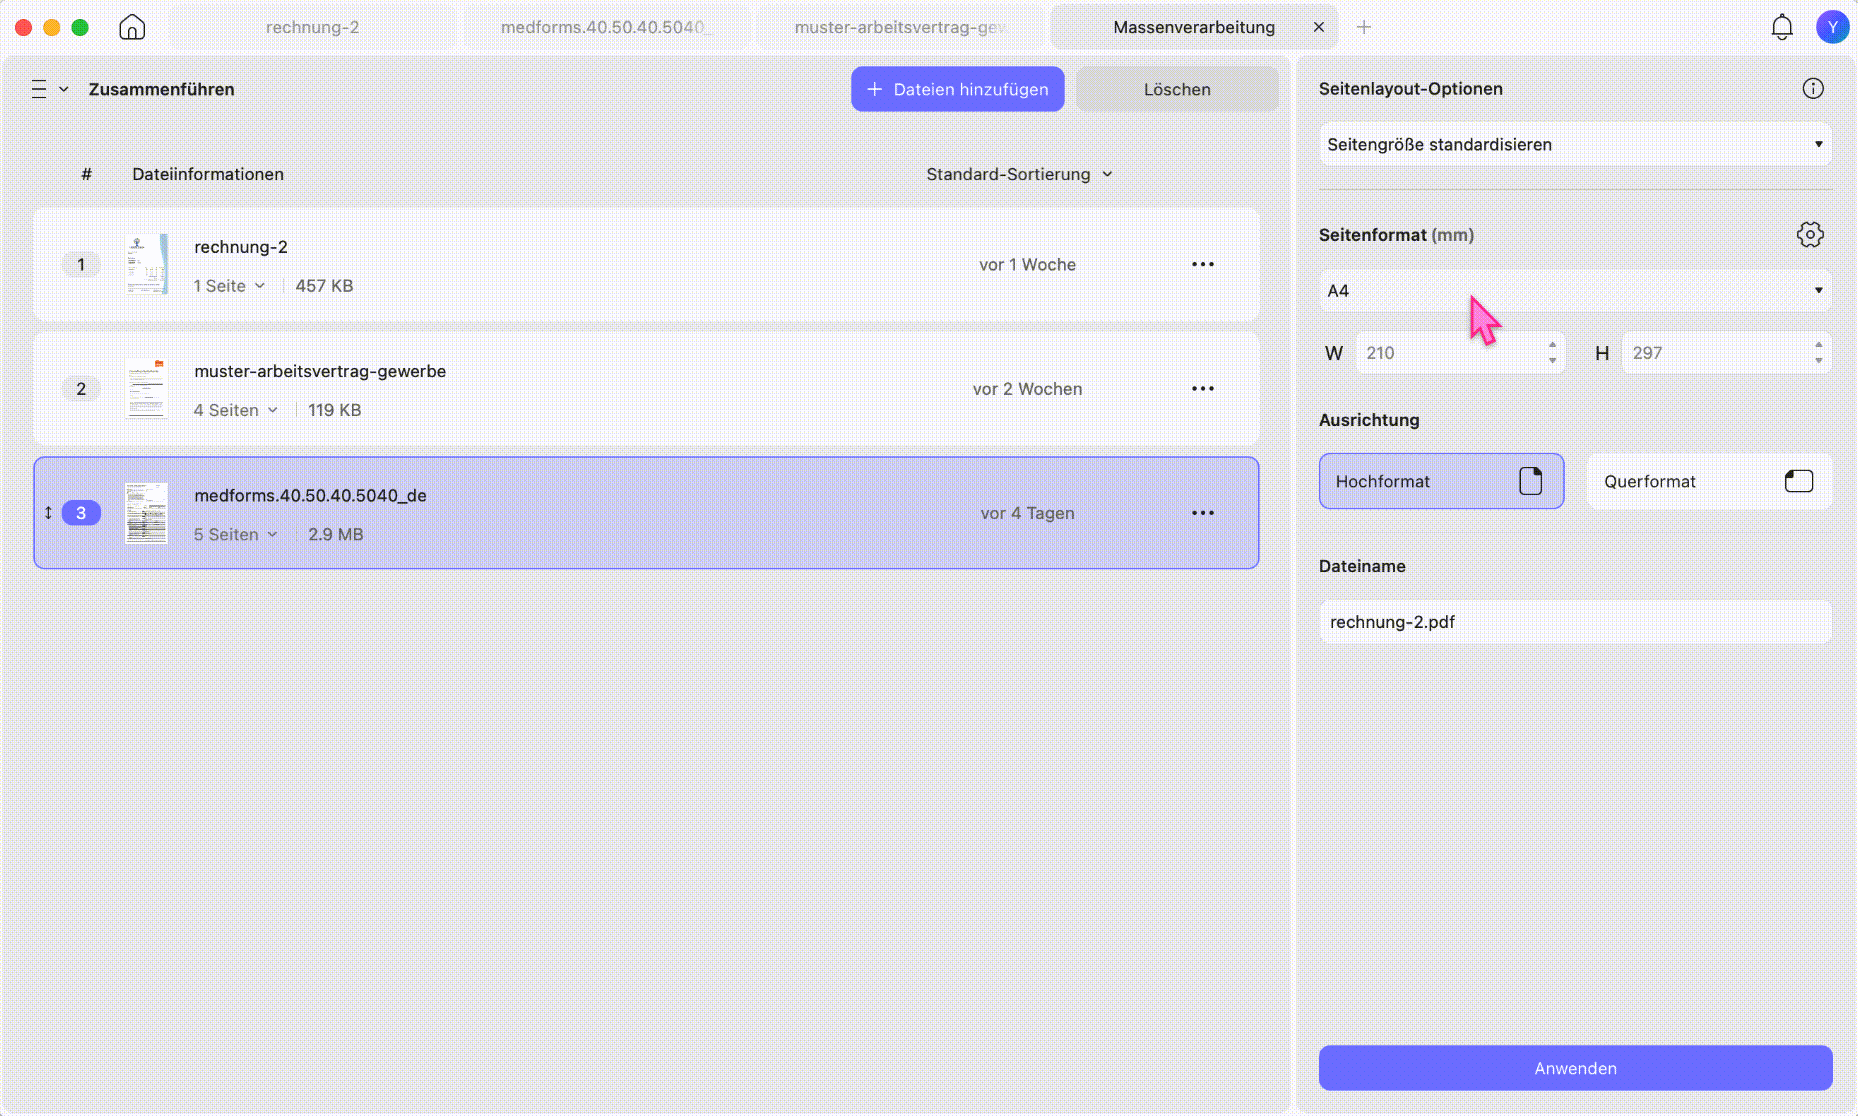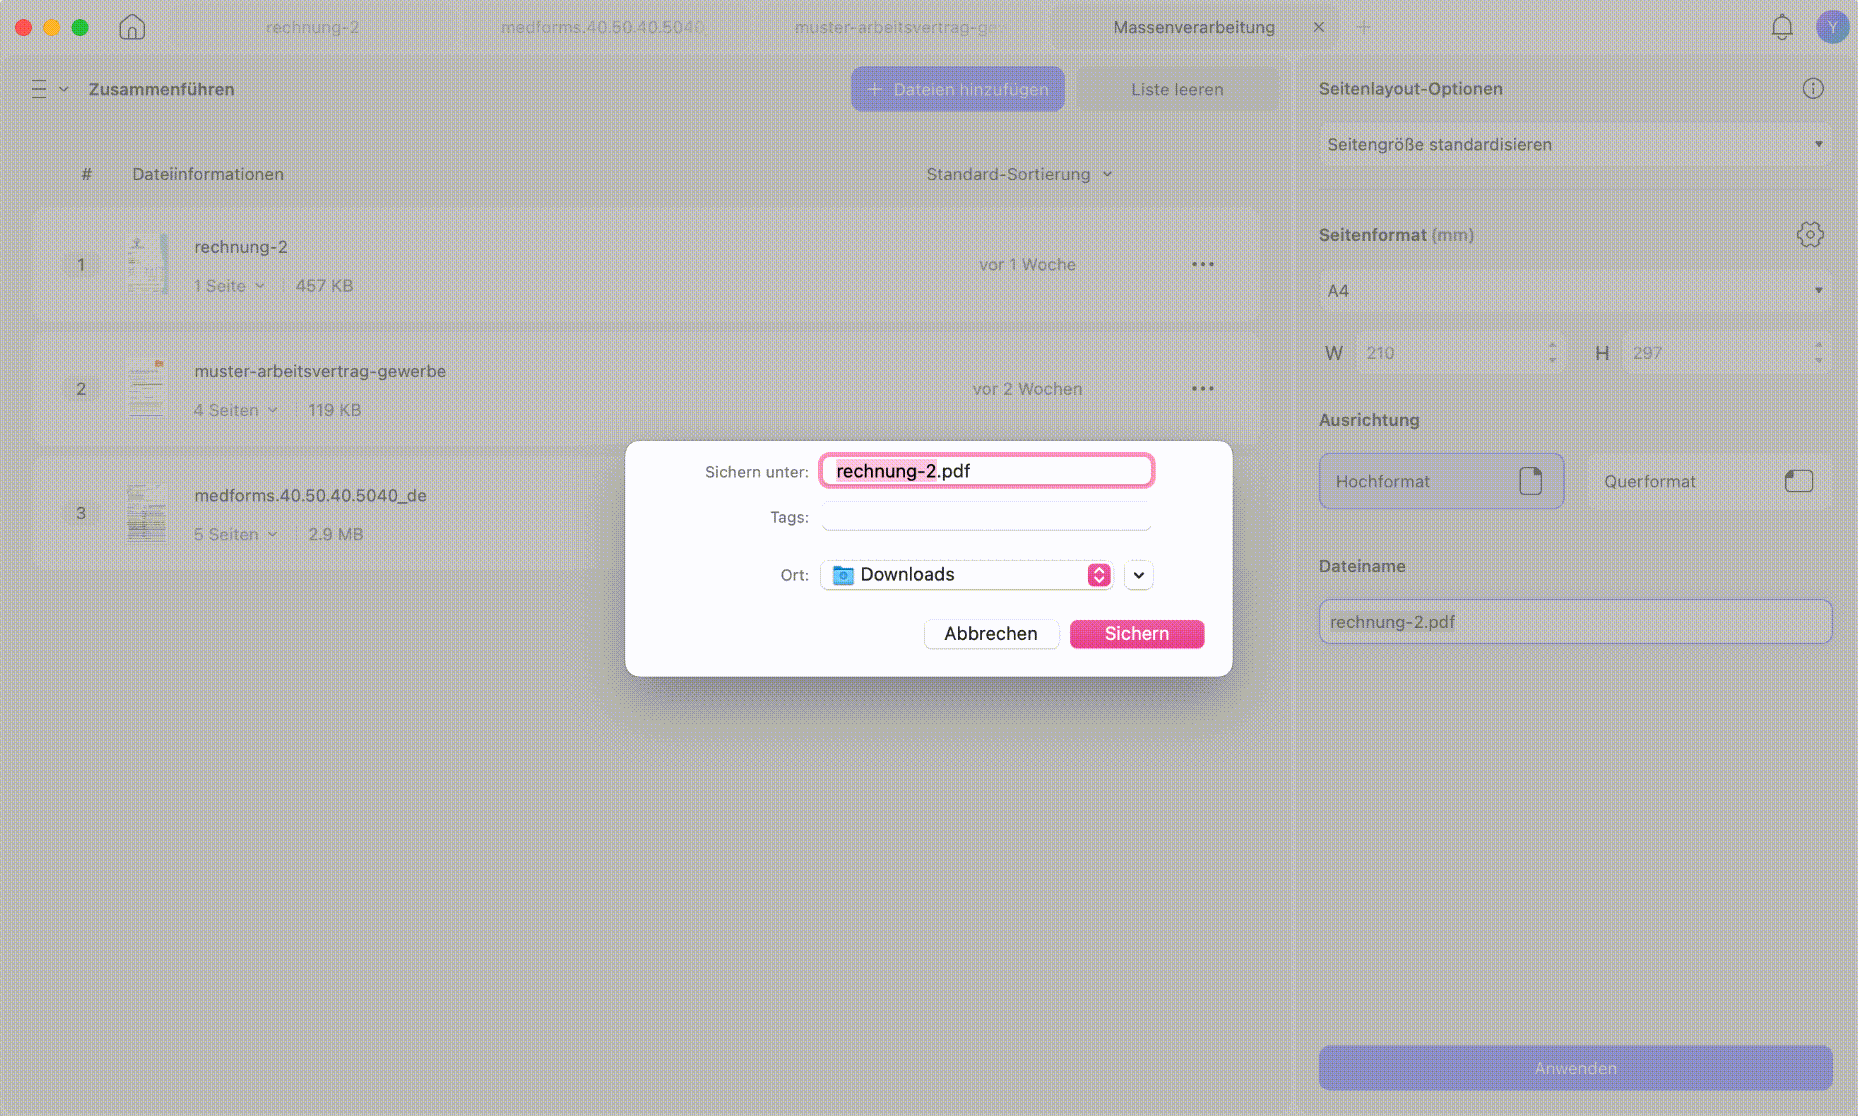
Bei einer bereits elektronisch empfangenen Rechnung sollte das ursprüngliche Dokument weiterhin separat erhalten bleiben. Die neu zusammengestellte PDF ist eine Arbeits- oder Erfassungsdatei und nicht automatisch das elektronische Original.
Nach der Kontrolle wird die Rechnung in das vorgesehene Buchhaltungs-, DMS- oder Archivsystem übergeben. Dort müssen unter anderem Zugriffsrechte, Datensicherung, Wiederauffindbarkeit, Änderungsprotokolle und Aufbewahrungsfristen geregelt sein.
Windows • macOS • iOS • Android 100% sicher
Rechnungen können Namen, Anschriften, Bankverbindungen und weitere vertrauliche Geschäftsdaten enthalten. Prüfen Sie deshalb vor einer internen Weitergabe, welche Personen Zugriff auf die Arbeitskopie benötigen, und verwenden Sie für sensible Dokumente nur freigegebene Speicher- und Übermittlungswege. Informationen zur Verarbeitung personenbezogener Daten finden Sie in der Datenschutzerklärung von UPDF.
Wenn Sie einzelne Rechnungs-PDFs per OCR durchsuchbar machen, mehrseitige Belege zusammenstellen oder interne Arbeitskopien kommentieren möchten, können Sie UPDF kostenlos herunterladen und den Ablauf mit eigenen Dokumenten testen.
Arbeiten mehrere Personen regelmäßig mit Eingangsrechnungen, Freigabeunterlagen und anderen PDF-Geschäftsdokumenten, können zentrale Lizenzverwaltung und einheitliche PDF-Werkzeuge den internen Ablauf vereinfachen. Einen Überblick über die verfügbaren Optionen bietet die Seite UPDF für Unternehmen.
Wann ist die Ablage GoBD-konform?
Eine ordnungsgemäße digitale Ablage muss sicherstellen, dass alle aufbewahrungspflichtigen Rechnungen vollständig erfasst, eindeutig einem Geschäftsvorgang zugeordnet und während der gesamten Frist auffindbar und lesbar bleiben. Änderungen dürfen nicht unbemerkt erfolgen; notwendige Korrekturen und Bearbeitungsschritte müssen nachvollziehbar dokumentiert werden. Bei strukturierten E-Rechnungen muss außerdem die maschinelle Auswertbarkeit erhalten bleiben.
Zum Verfahren gehört in der Regel auch eine nachvollziehbare Dokumentation darüber, wie Rechnungen eingehen, geprüft, gespeichert, gesichert und bei Bedarf wiedergefunden werden. Der erforderliche Umfang dieser Verfahrensdokumentation hängt unter anderem von der Größe des Unternehmens, den internen Abläufen und den eingesetzten Systemen ab.
Ein gewöhnlicher PDF-Ordner, ein Cloud-Speicher oder UPDF allein bildet deshalb noch kein GoBD-konformes Archiv. UPDF unterstützt die Prüfung und Vorbereitung der Rechnungsdateien; für die unveränderbare Langzeitaufbewahrung wird ein entsprechend eingerichtetes Buchhaltungs-, DMS- oder Archivsystem benötigt.
Besondere Fälle bei der Rechnungsarchivierung
Dürfen Papierrechnungen nach dem Scannen vernichtet werden?
Papierrechnungen können unter bestimmten Voraussetzungen digitalisiert und anschließend vernichtet werden. Dieser Vorgang wird häufig als ersetzendes Scannen bezeichnet.
Nach den aktuellen GoBD-Hinweisen des Bundesfinanzministeriums dürfen Papierdokumente nach der bildlichen Erfassung grundsätzlich vernichtet werden, sofern keine steuerlichen oder außersteuerlichen Vorschriften das Original verlangen.
Vor der Vernichtung des Papieroriginals müssen alle Seiten, Rückseiten und Anlagen vollständig und lesbar erfasst sein. Die digitale Wiedergabe sollte dem Original entsprechen, der Scanprozess nachvollziehbar dokumentiert und die gespeicherte Datei gegen unbemerkte Änderungen geschützt sein.
Besteht für ein Dokument eine besondere Beweisfunktion oder eine Pflicht zur Aufbewahrung des Originals, darf das Papier nicht vernichtet werden. Im Zweifelsfall empfiehlt sich eine Abstimmung mit der Steuerberatung.
Wie muss eine XRechnung archiviert werden?
Eine XRechnung besteht aus strukturierten XML-Daten. Sie kann mithilfe geeigneter Software in einer menschenlesbaren Ansicht dargestellt oder zusätzlich in eine PDF umgewandelt werden.
Für die Archivierung bleibt jedoch die XML-Datei entscheidend. Die visualisierte oder konvertierte PDF darf die ursprüngliche XRechnung nicht ersetzen. Das XML sollte unverändert gespeichert und während der gesamten Aufbewahrungsfrist maschinell auswertbar bleiben.
Eine zusätzlich erzeugte PDF kann für die visuelle Prüfung verwendet werden. Original und Ansicht sollten dabei eindeutig miteinander verknüpft sein.
Was muss bei ZUGFeRD aufbewahrt werden?
Eine ZUGFeRD-Rechnung kombiniert eine visuell lesbare PDF-Datei mit eingebetteten strukturierten Rechnungsdaten. Für die steuerliche Archivierung ist insbesondere der strukturierte Teil relevant.
Enthält die PDF-Darstellung zusätzliche oder abweichende steuerlich relevante Informationen, müssen auch diese Angaben erhalten bleiben. Welche Bestandteile im konkreten Fall erforderlich sind, sollte deshalb vor der Archivierung geprüft werden.
Ausführliche Informationen zu Aufbau, Profilen und Einsatzbereichen finden Sie im Ratgeber zur ZUGFeRD-Rechnung.
Muss die E-Mail zusammen mit der Rechnung gespeichert werden?
Dient eine E-Mail ausschließlich als Transportmittel für eine angehängte Rechnung, muss sie nicht in jedem Fall zusätzlich archiviert werden. Enthält die Nachricht jedoch steuerlich relevante Informationen, kann auch sie aufbewahrungspflichtig sein.
Das kann beispielsweise der Fall sein, wenn die E-Mail Angaben zu einer Rechnungskorrektur, zum Leistungszeitraum, zu einer abweichenden Zahlungsvereinbarung oder zum Verständnis des Geschäftsvorgangs enthält. Entscheidend ist nicht die Form der Nachricht, sondern ihre inhaltliche Bedeutung.
Häufige Archivierungsfehler und sicheres Löschen
Viele Probleme bei der digitalen Rechnungsarchivierung entstehen durch den Verlust des ursprünglichen Formats oder durch unklare Dateiversionen.
Typische Fehler sind:
- Die XML-Datei einer E-Rechnung wird gelöscht und nur die PDF-Ansicht gespeichert.
- Das elektronische Original wird ausgedruckt oder direkt mit Kommentaren überschrieben.
- Es existieren mehrere Dateifassungen, aber kein eindeutig gekennzeichnetes Original.
- Rechnungen bleiben ausschließlich im E-Mail-Postfach gespeichert.
- Ein Cloud-Ordner wird automatisch als GoBD-konformes Archiv betrachtet.
- Rechnungen werden nach acht Jahren gelöscht, ohne offene Steuer- oder Rechtsverfahren zu prüfen.
Vor dem Löschen einer Rechnung sollte nicht nur die reguläre Aufbewahrungsfrist abgelaufen sein. Stellen Sie außerdem sicher, dass das Dokument nicht mehr für eine Betriebsprüfung, einen offenen Steuerfall, einen Gewährleistungsfall oder einen Rechtsstreit benötigt wird.
Ein internes Löschkonzept sollte festlegen, wer die Löschung freigibt, wie mit Sicherungskopien verfahren wird und wie sich verhindern lässt, dass zusammengehörende Unterlagen getrennt gelöscht werden.
Häufig gestellte Fragen
Müssen Privatpersonen Rechnungen acht Jahre aufbewahren?
Privatpersonen müssen Rechnungen nicht pauschal acht Jahre aufbewahren. Für bestimmte steuerpflichtige Leistungen im Zusammenhang mit einem Grundstück besteht jedoch grundsätzlich eine zweijährige Aufbewahrungspflicht. Darüber hinaus kann eine längere Aufbewahrung wegen Gewährleistung, Garantie, Versicherung oder steuerlicher Nachweise sinnvoll sein.
Darf ich archivierte Rechnungen nachträglich kommentieren?
Das archivierte Original sollte nicht unbemerkt verändert oder überschrieben werden. Interne Kommentare und Markierungen gehören auf eine separate Arbeitskopie, die eindeutig vom ursprünglichen Rechnungsdokument unterschieden werden kann.
Reicht eine Sicherung auf einer externen Festplatte aus?
Eine externe Festplatte kann Teil einer Datensicherungsstrategie sein, erfüllt allein aber nicht sämtliche Anforderungen an eine ordnungsgemäße Archivierung. Es fehlen möglicherweise Zugriffskontrollen, Änderungsprotokolle, Schutz vor Manipulation und ein geregeltes Wiederherstellungsverfahren.
Ist ein Cloud-Speicher automatisch GoBD-konform?
Ein Cloud-Speicher ist nicht allein aufgrund seiner Online-Verfügbarkeit GoBD-konform. Entscheidend sind der gesamte Aufbewahrungsprozess sowie Regeln und Funktionen für Unveränderbarkeit, Protokollierung, Berechtigungen, Datensicherung und Verfahrensdokumentation.
Was passiert, wenn eine archivierte Rechnung beschädigt wird?
Eine Rechnung muss während der gesamten Aufbewahrungsfrist verfügbar und lesbar bleiben. Unternehmen sollten daher geeignete Backups und Wiederherstellungsverfahren einrichten und regelmäßig prüfen, ob die archivierten Dateien noch geöffnet und ausgewertet werden können.
Fazit
Rechnungen richtig zu archivieren bedeutet, die gesetzliche Aufbewahrungsfrist einzuhalten, das elektronische Originalformat zu erhalten und die Unterlagen während der gesamten Frist vollständig, lesbar und auffindbar zu halten. Besonders bei XRechnungen und ZUGFeRD-Dateien darf eine visuelle PDF-Darstellung nicht ungeprüft an die Stelle der strukturierten Rechnungsdaten treten.
UPDF unterstützt die Vorbereitung dieses Ablaufs: Scans lassen sich per OCR durchsuchen, mehrseitige Belege zusammenstellen und auffällige Angaben auf einer getrennten Arbeitskopie markieren. Für die unveränderbare Langzeitaufbewahrung sollten die geprüften Originaldateien anschließend in ein geeignetes Buchhaltungs-, DMS- oder Archivsystem übergeben werden.
Möchten Sie Rechnungs-PDFs für die Archivierung vorbereiten? Laden Sie UPDF kostenlos herunter oder vergleichen Sie die Tarife für Einzelnutzer.
Windows • macOS • iOS • Android 100% sicher
Hinweis: Dieser Artikel bietet eine allgemeine Orientierung und ersetzt keine steuerliche oder rechtliche Beratung. Im Einzelfall sind die Anforderungen der zuständigen Finanzbehörde und die Empfehlungen Ihrer Steuerberatung maßgeblich.





 Wayne Austin